
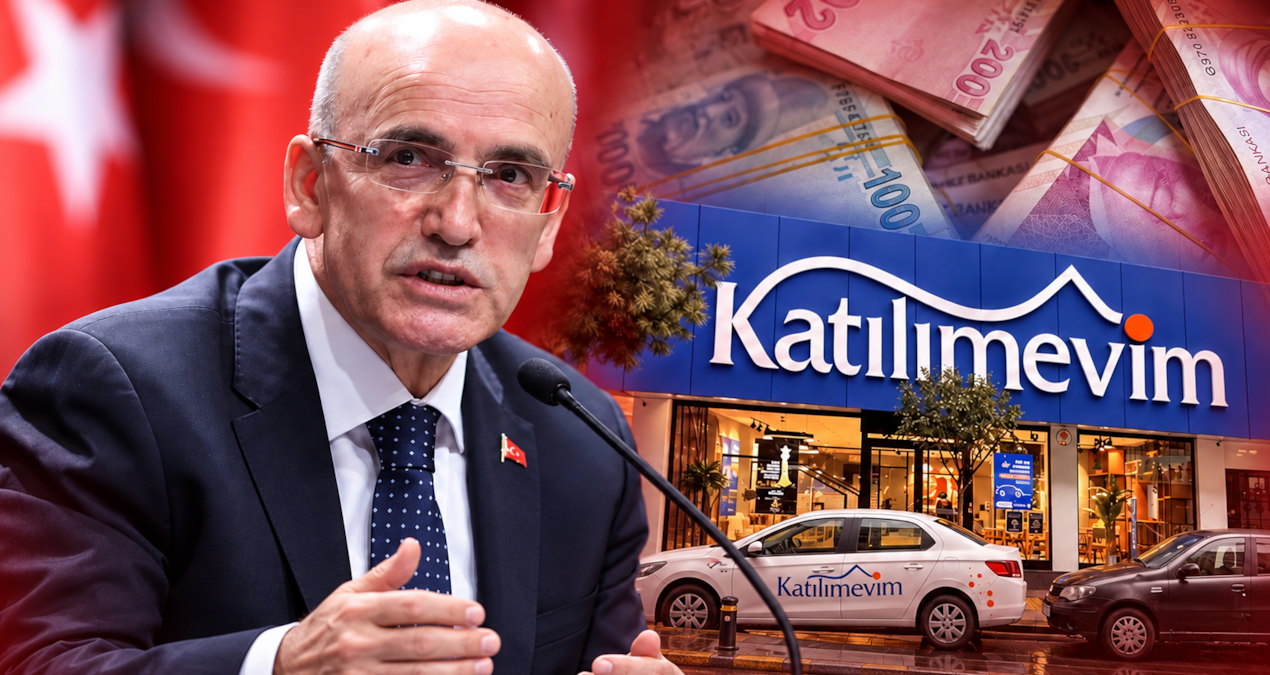
Sermaye Piyasası Kurulu’nun (SPK) 7 şirkete ilişkin 131 yatırım fonu hakkında tasfiye kararı almasıyla başlayan süreçte Katılımevim ve Birevim şirketlerinin hakim hissedarı olan Pusula Yatırım Holding Yönetim Kurulu Başkanı Serdar Turhan tutuklanmış, Turhan’ın ve holding yöneticilerinin mal varlıklarına el konulmuştu.
Söz konusu operasyonlar, tasarruf finansan şirketlerine yönelik telaşları artırırken, Hazine ve Maliye Bakanı Mehmet Şimşek, kamuoyunda ‘evim sistemi’ olarak bilinen şirketlere yönelik bir sorun olmadığını fakat bu şirketlere ait kontrollerin artırılması gerektiğini söyledi.
Şimşek’in açıklamalarının akabinde Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), 1 Ekim prestijiyle tasarruf finansman şirketlerinde esaslı değişikliklere gidecek.
Kişi Başına En Fazla İki Sözleşme Yapılabilecek
NTV’den Burak Taşçı’nın haberine nazaran, BDDK’nın devreye soktuğu yeni temellere nazaran, bir kişinin sistem bünyesinde yapabileceği faal mukavele sayısı kısıtlandı. Birden fazla araç yahut konut paketine girilmesinin önüne geçmek maksadıyla, tıpkı kişinin en fazla 1 taşıt ve en fazla 1 konut/iş yeri olmak üzere toplamda azami 2 aktif sözleşmesi bulunabilecek.
Sözleşme Limitleri ve Yüksek Tutarlı Sınırlar Artırıldı
Sistemdeki nakdî üst limitler piyasa şartlarına nazaran yine belirlendi:
-
Taşıt Finansmanı: Azami kontrat meblağı 6 milyon 250 bin TL‘ye çıkarıldı.
-
Konut ve İş Yeri Finansmanı: Azami mukavele meblağı 62 milyon 500 bin TL olarak belirlendi.
-
Risk Grubu Tavanı: Bir kişi yahut risk kümesinin tüm mukavelelerinin toplamı da en fazla 62,5 milyon TL olabilecek.
Ayrıca, “yüksek dengeli sözleşme” tarifindeki eşikler de güncellendi. Yüksek dengeli sayılma hududu araçta 5 milyon TL’ye, konutta ise 12,5 milyon TL’ye yükseltildi. Bu cins yüksek dengeli mukavelelerin toplam portföy içindeki hissesine yüzde 5 sonu getirilirken, yeni kurulan şirketlere kademeli bir geçiş takvimi tanındı.
Fon Havuzlarına “Risk Güvencesi” ve Nemasız Bakİye Sınırı
Finansal Kurumlar Birliği’ne iletilen talimata nazaran, tasarruf sahiplerinin biriken paraları müdafaa altına alınıyor. Şirketler toplanan fonları artık yalnızca iştirak bankalarındaki TL cari/katılma hesaplarında, Hazine’nin faizsiz/altına dayalı olmayan TL sukuklarında ya da düşük riskli (1 yahut 2 risk değerli) katılım fonlarında değerlendirebilecek. Riskli varlıklara yatırım yapılması büsbütün yasaklandı.
Bunun yanı sıra, sistemde getirisiz (nemasız) bekleyen paraların birikmesini önlemek maksadıyla, günlük getirisiz bakiyenin şirket havuzunun binde 2’sini geçemeyeceği kuralı bağlandı.
Tasarruf Finansmanı (Evim) Sistemi Nasıl İşliyor?
Sistem, yüksek faizli banka kredilerine alternatif olarak hizmet bedeli (organizasyon ücreti) mantığıyla çalışıyor:
-
Hizmet Bedeli: Ekseriyetle finansman meblağının yüzde 7’si oranında bir hizmet bedeli ödeniyor (Örn: 1 milyon TL’lik finansman için 70 bin TL).
-
Teslimat Kuralı: Finansman meblağının yüzde 45’ine ulaşıldığında, geriye kalan fiyat şirket tarafından ödenerek araç yahut konut teslim alınıyor.
-
Ödeme Esnekliği: %45’lik kısım peşin verilebileceği üzere taksitlerle de tamamlanabiliyor. Fakat %45’lik eşiğe ne kadar erken ulaşılırsa mal teslimatı o kadar çabuk gerçekleşiyor.
Uzun Vadede Enflasyon ve Kar Payı Riskine Dikkat
Sistemde yatırılan taksitlere rastgele bir kar hissesi yahut nema işletilmiyor; biriken para fiyat olarak sabit kalıyor. Bu sebeple, peşinatsız ve çok uzun vadeli (örneğin 60 ay) mukavelelerde, paranın vakit içindeki kıymet kaybı ve araç/konut fiyatlarının yükselmesi tüketicinin aleyhine bir durum oluşturabiliyor. Uzmanlar, enflasyonist ortamda paranın erimemesi için %45’lik teslimat eşiğinin 6 ay üzere kısa bir müddette tamamlanmasını en makul yol olarak kıymetlendiriyor.