
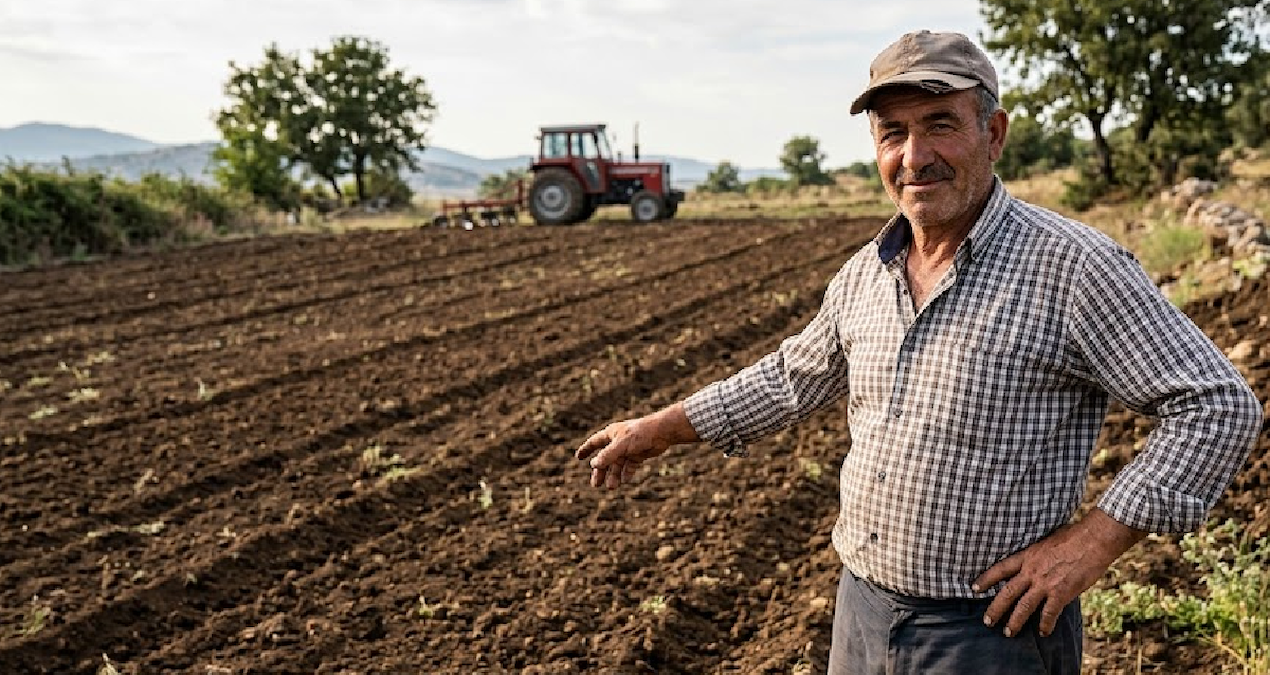
Artan ziraî üretim maliyetleri karşısında alternatif eser arayan çiftçiler, düşük maliyetle yetiştirilebilen çörek otuna yöneliyor. Kuraklığa dayanıklılığı ve satış fiyatıyla dikkat çeken bitki, uygun şartlarda üreticilere kıymetli bir gelir kapısı açıyor. Dekardan alınan randıman ile eserin satış fiyatı bir araya geldiğinde çörek otu, çiftçinin karını artırabilecek seçenekler arasında yer alıyor.
AZ SUYLA YETİŞİYOR, ÇİFTÇİNİN YÜZÜNÜ GÜLDÜRÜYOR
Su muhtaçlığının görece düşük olmasıyla öne çıkan çörek otu, bilhassa kıraç yerlerde üretim yapan çiftçiler için alternatif oluşturuyor. Uygun iklim ve toprak şartlarında yetiştirilebilen bitki, klâsik tarım eserlerine kıyasla farklı bir gelir kaynağı arayan üreticilerin dikkatini çekiyor.
Çörek otunun büsbütün susuz ve gübresiz yetiştiğini söylemek mümkün olmasa da bitkinin su muhtaçlığının düşük olması, üretim planlamasında avantaj sağlayabiliyor. Bölgeye uygun yetiştiricilik usulleri uygulandığında maliyetleri denetim altında tutmak mümkün olabiliyor.
1 KİLOGRAMININ FİYATI 520 LİRAYA KADAR ÇIKIYOR
Türkiye’de 1 kilogramlık çörek otunun fiyatı markaya, kalitesine ve satış yerine nazaran 199,90 TL ile 520,00 TL arasında değişiklik gösteriyor. Perakende satış fiyatları, eseri yetiştiren çiftçinin tarladan elde ettiği çıkarla tıpkı düzeyde olmayabiliyor. Üreticinin geliri; eserin kalitesine, satış kanalına ve alıcıların sunduğu fiyatlara nazaran belirleniyor.
10 DEKARLIK TARLADA BRÜT GELİR 365 BİN LİRAYI BULABİLİYOR
Çörek otu üretiminde elde edilecek gelir, dekardan alınan randıman ve satış fiyatına nazaran değişiyor. Örnek bir hesaplamada dekardan 12,25 ila 14 kilogram eser elde edildiği varsayıldığında, 10 dekarlık alanda toplam 122,5 ila 140 kilogram çörek otu üretilebiliyor.
Ürünün kilogramı 200 TL’den satıldığında 10 dekarlık topraktan 25 bin TL ile 30 bin TL arasında brüt satış geliri elde edilebiliyor. Kilogram fiyatının 500 TL olması durumunda ise birebir ölçüdeki eserin brüt satış geliri 65 bin TL ile 70 bin TL arasında hesaplanıyor.
Bu sayılar, örnek randıman kıymetleri üzerinden yapılan hesaplamalara dayanıyor. Tohum, personellik, hasat, nakliye ve başka üretim masrafları düşüldüğünde çiftçinin elinde kalan net kar azalıyor. Ayrıyeten perakende fiyatların direkt üretici satış fiyatı olarak kabul edilmemesi gerekiyor.